밤사이 미국장 - 2026.09.16(수)
한국 시간 9월 16일(수) 새벽에 마감한 미국 장 이야기입니다. 미국 현지 날짜로는 9월 15일(화) 장이에요. 한국 증시가 열리기 전에 쓴 리뷰입니다.
| 다우 | S&P500 | 나스닥 | 러셀2000 | VIX |
|---|---|---|---|---|
| 52,093 -0.63% | 7,586 -0.45% | 25,982 -0.78% | 2,870 -0.76% | 17.2 +0.58% |
한 줄 결론
지수는 조용히 밀렸는데(S&P -0.45%) 에너지만 +2.17% 독주하고 달러원이 +1.27% 튄, ’위험회피 없는 하락 + 원화 급락’의 날
무슨 일이 있었나
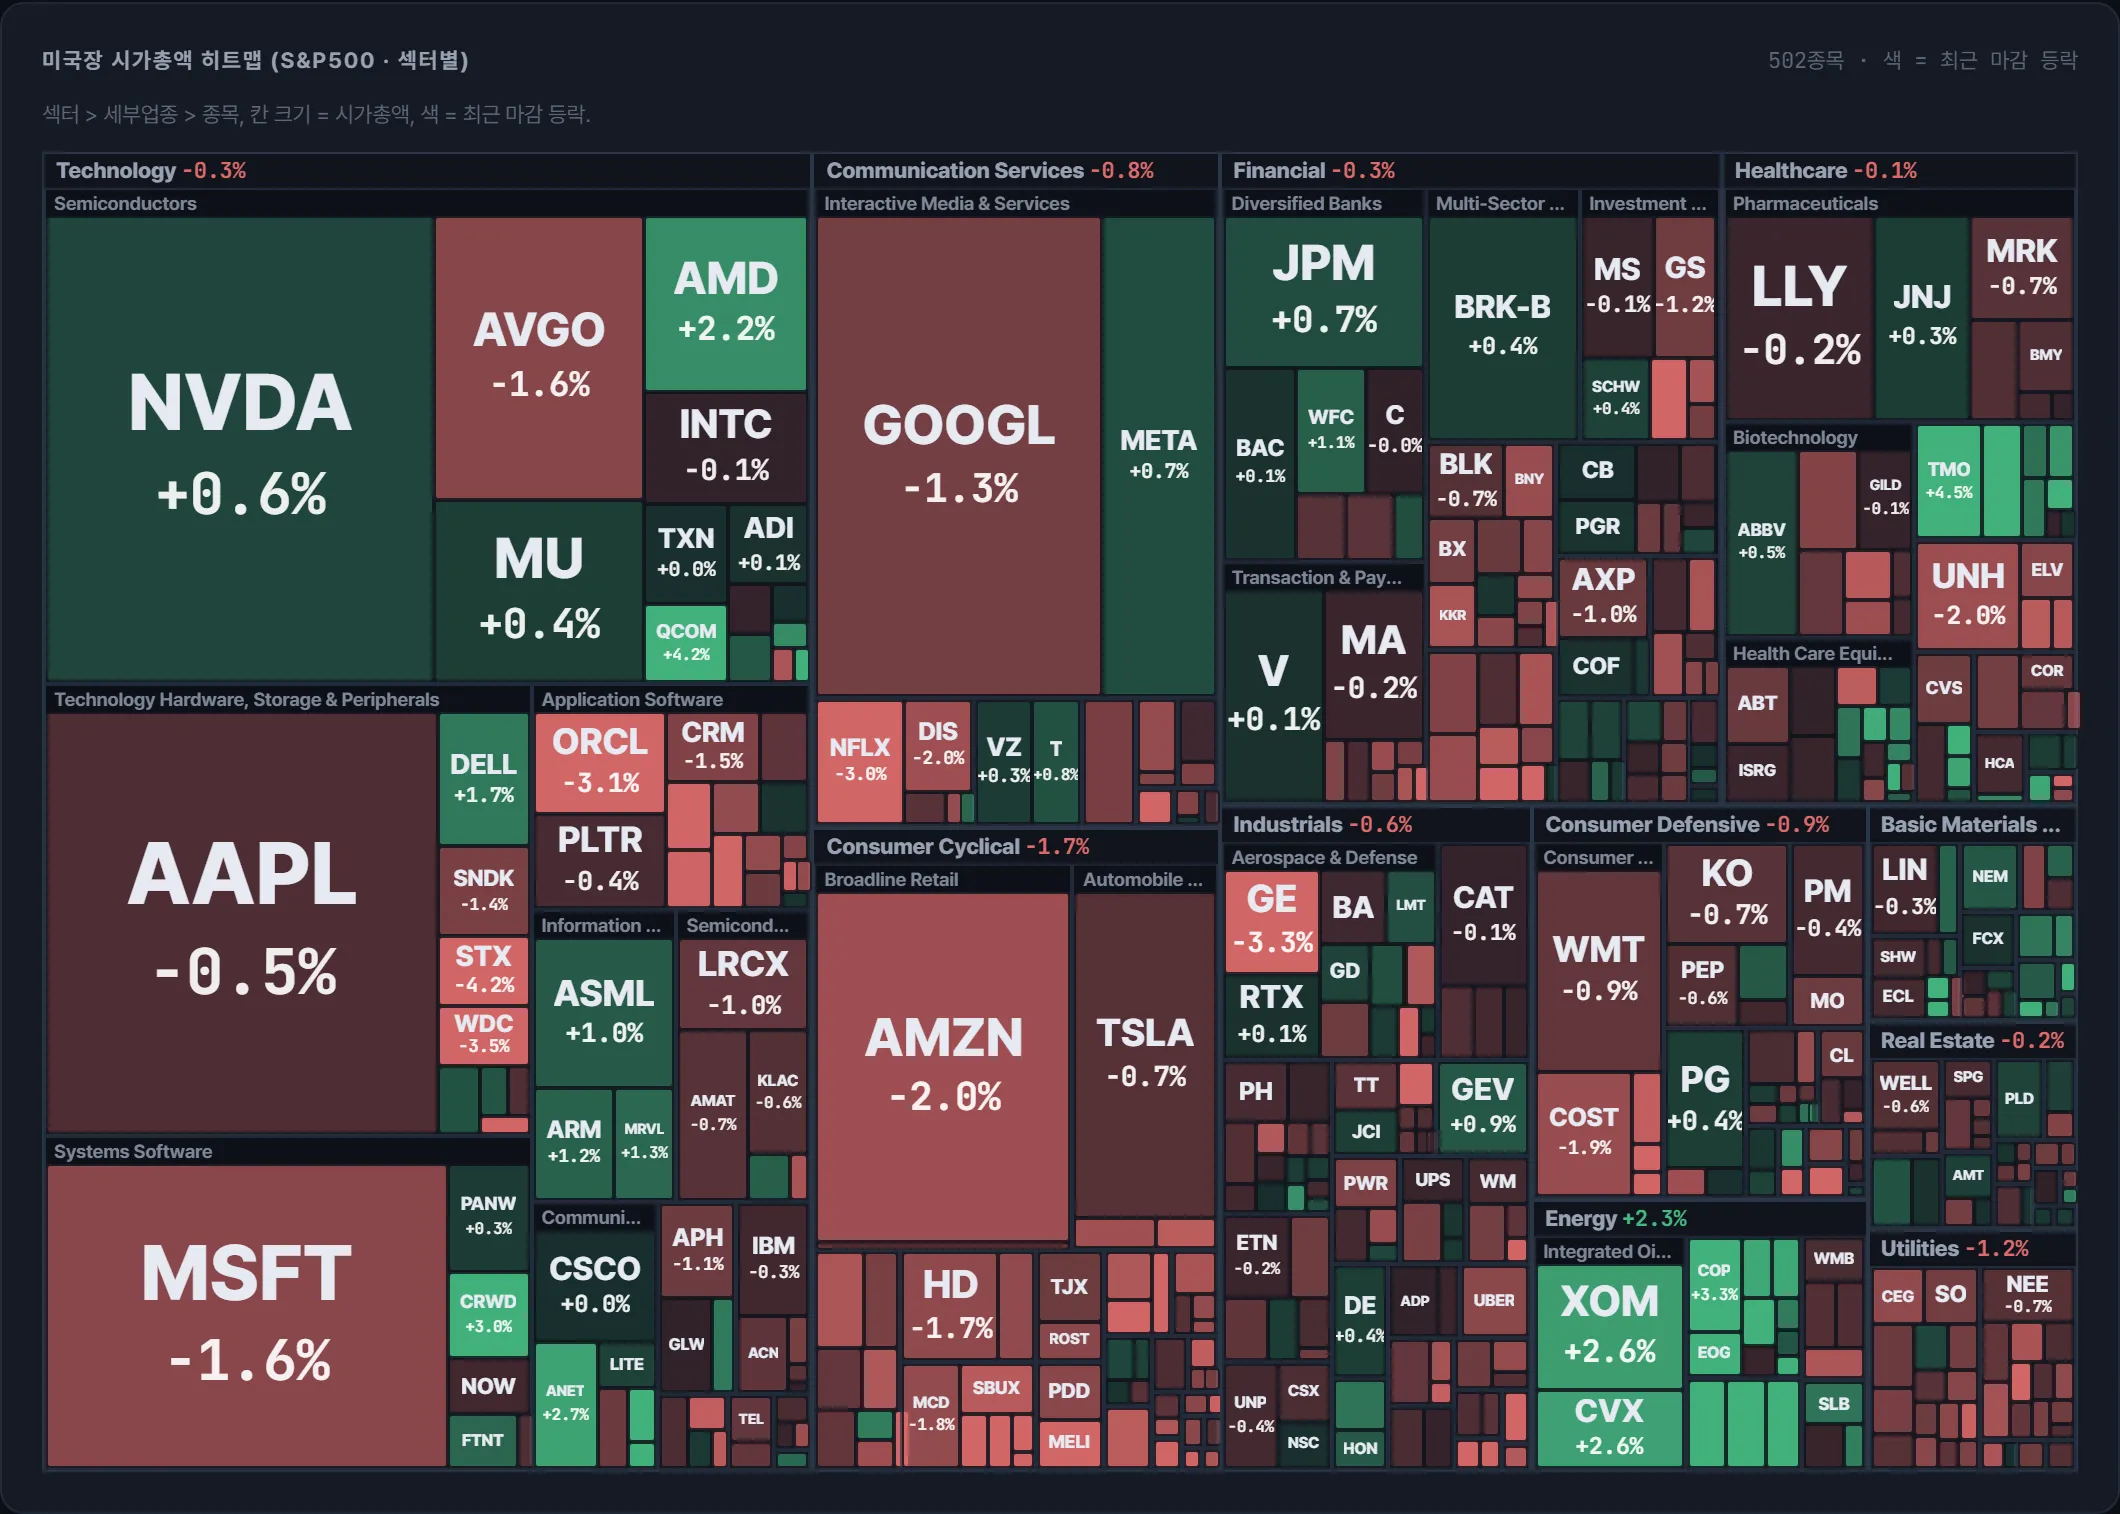
- XLE가 +2.17%로 11개 섹터 중 독보적 1위, 정유 3사(VLO +3.68% · MPC +3.63% · PSX +3.06%)가 E&P인 COP(+3.33%)와 나란히 급등했다.
- 나스닥이 -0.78%인데 SOXX는 +0.29%로 홀로 플러스 — 반도체가 지수 하락을 방어한 유일한 축이다.
- 그 반도체 안에서 분화가 극단적이다: QCOM +4.25% vs STX -4.19% · WDC -3.51%, 스토리지/HDD만 따로 두들겨 맞았다.
- 경기소비 XLY -1.75%가 섹터 꼴찌, 금리민감 유틸 XLU -1.20%가 그 다음 — 보통 반대로 움직이는 둘이 같이 빠졌다.
- USD/KRW +1.27%는 하루 변동으로 이례적 크기 — 미장 지수 낙폭(-0.45%)보다 원화 쪽 충격이 훨씬 컸다.
- ORCL -3.07% · GE -3.31%는 대형 실적주 차익실현, 반면 CRWD +3.02% · TMO +4.53%로 방어·보안·헬스케어 개별주에는 매수가 붙었다(XLV는 -0.05%로 제자리라 TMO는 개별 이슈 추정).
시장 분위기
VIX가 +0.58%에 그친 걸 보면 패닉성 매도가 아니라 금리·유가 재료에 따른 섹터 갈아타기에 가깝다. 다만 경기소비(-1.75%)와 유틸(-1.20%)이 동시에 빠진 건 ‘금리 higher for longer’ 압박이 실물·배당주 양쪽을 누른 모양새라, 지수 낙폭보다 속은 나쁘다.
주도 흐름
주도 흐름은 명확히 ’에너지 원웨이’다 — 이란 전쟁 비용 확대(N1)와 사우디 파이프라인 재가동 임박(N6)이 겹치며, 원유 자체보다 정제마진 수혜인 정유주가 더 강하게 반응한 것으로 보인다(정유 3사 > COP 구도는 데이터로 확인, 크랙스프레드 인과는 추정). 나머지 하락은 Bessent의 채권금리 발언(N4)과 ‘higher for longer’ 논의(N11)에 따른 금리 재평가로, 성장·소비·유틸이 함께 눌린 것으로 추정한다.
오늘 한국장에서 볼 것
- 원/달러 +1.27%가 최대 변수 — 환율 급등 국면에서 외국인 현물 순매도가 붙는지부터 확인, 붙으면 중소형 돌파 신호는 한 급 낮춰 볼 것.
- 정유·화학(에너지) 갭상승 여부 — 미장 정유 3사 3%대 동반 급등은 국내 정유주에 직결되지만, 사우디 파이프라인 복구(N6)는 반대 방향 재료라 갭 후 되돌림 가능성을 같이 볼 것.
- 반도체는 ’지수 방어’가 아니라 ‘종목 선별’ 장 — SOXX는 플러스인데 STX/WDC가 -4%대라, 메모리·스토리지 연관주(하이닉스 밸류체인)와 비메모리를 분리해서 볼 것.
참고한 뉴스
- Iran war cost hits $38 billion, forecast to rise $3 billion a month, CBO says - Reuters
- Best of the Emmy Awards - Reuters
- Wells Fargo sees improvement in a key metric — plus, Lilly gets praise beyond GLP-1s
- US Treasury’s Bessent says bond yields reflect ‘global issues’ - Reuters
- US Republican lawmaker seeks Hegseth’s impeachment over Iran - Reuters
- US energy chief says Saudi Arabia oil pipeline should be back online within days - Reuters
특정 종목의 매수·매도 추천이 아니며, 모든 투자 판단과 책임은 본인에게 있습니다.